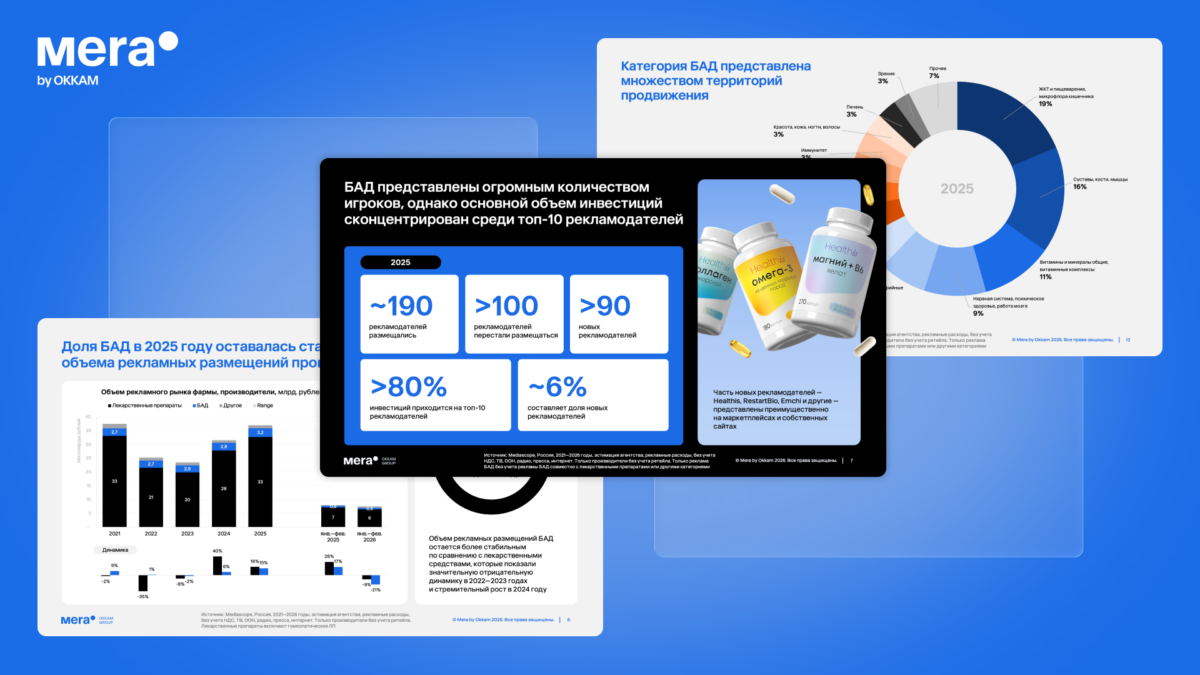
Как рекламируют БАДы в России: обзор от Mera by Okkam
Эксперты проанализировали динамику инвестиций в сегменте и выделили главные тренды
Разберем объем и динамику рынка фармы, структурные факторы роста. Посмотрим на парафармацевтику в аптечном канале и, конечно, дадим прогноз развития фармрынка на 2026−2028 гг.

[0:21] Николай Беспалов (Speaker B): Коллеги, добрый день. Меня зовут Николай Беспалов. Я директор по развитию аналитической компании R&C Pharma. И мне выпала честь доложить вам об основных тенденциях развития российского фармрынка, о тех процессах, которые происходят в фармрознице. Я постараюсь не размазывать. На самом деле, говорить я могу про фармрынок часами, но, к сожалению, такой возможности у меня нет. И я очень крупными мазками расскажу вам о том, что происходит… Почему в ритейле? Потому что этот рынок наиболее динамично реагирует на экономику, на какие-то тенденции, связанные с состоянием здоровья, с заболеваемостью и так далее. Любые макроэкономические изменения тут же находят здесь отклик, поэтому здесь мы находимся буквально на передовой рынке и анализируем то, что происходит. Начну я с общих данных, с объемов, динамики и структурных составляющих роста. Но прежде чем перейти к смысловой части, к слайдам, я сделаю некоторые пояснения. Они важны будут для того, чтобы правильно понимать те моменты, Данные, природу тех данных, которые мы будем сегодня показывать. Могу сказать, что мы предоставляем в рамках нашего розничного аудита полностью статистические данные.
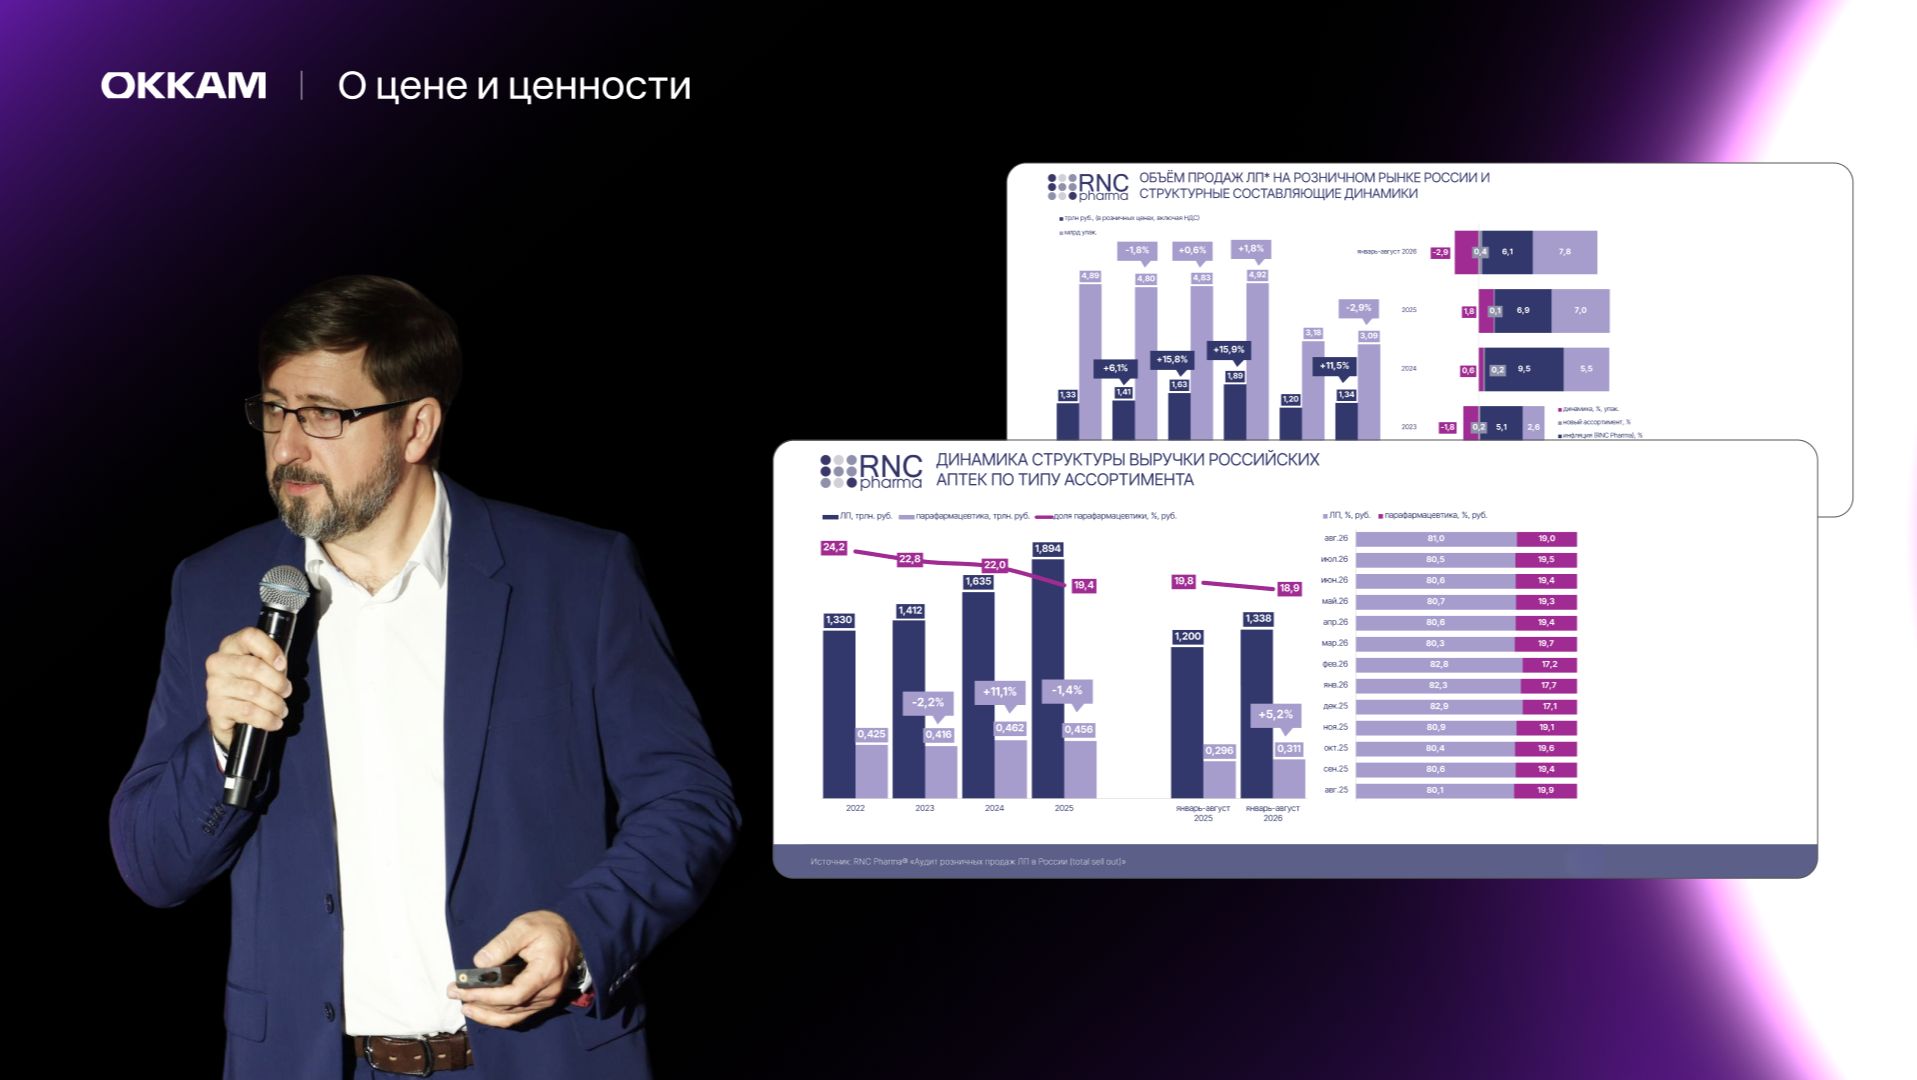
[1:32] Николай Беспалов (Speaker B): То есть это данные, которые не домножались ни на какие коэффициенты экстраполяции. Это все то, что происходило в ритейле в 100% выборке. Это новая технология, которая появилась на рынке фармацевтического маркетинга только в 2024 году. Мы Первыми представили подобный продукт, потом подтянулись наши конкуренты с другими технологиями. Мы, собственно, сейчас первые, единственные, кто делает продукт на безличных фискальных данных, собирая полностью 100% выборки. То есть мы оперируем абсолютно полным объемом тех операций, которые происходят в ритейле. В частности, в фармацетическом ритейле мы сегодня будем говорить в основном про фарм ритейл. Перейдем к данным. Здесь представлены данные по состоянию на январь-август текущего года. Первое, что важно сказать, я не буду останавливаться на конкретных цифрах, конкретных показателях. Самое важное, что рынок чувствует себя в текущем году значительно хуже, чем в предыдущие два года из точки зрения натуральной динамики и с точки зрения денежных объемов продаж. Денежные объемы достаточно внушительную цифру составляют 11,5%. А вот натуральные показатели отрицательные. В отрицательной зоне продажи в упаковках в ритейле в текущем году упали на 2,9%.
[2:48] Николай Беспалов (Speaker B): Здесь есть тонкий и важный нюанс, который важно проговорить. И я, и вы, и остальные потребители на рынке лечатся, конечно, не упаковками. Мы же не грызем упаковки, чтобы получить терапевтический эффект. Мы их открываем, достаем. конкретные таблетки, капсулы, ампулы и так далее, и принимаем, собственно, капсулы, ампулы и так далее. Но проблема в том, что упаковка величина переменная, и более того, за последние пять лет переменная составляющая вот этих упаковок демонстрирует вполне выраженный тренд к укрупнению, то есть потребительские упаковки с течением времени укрупняются, у них все больше и больше количество разовых доз содержится. Понятно, что можно купить 5 упаковок по 20 таблеток и одну упаковку, содержащую 100 таблеток, и количество упаковок будет разное, а общий терапевтический эффект будет абсолютно одинаковым. Если пересчитать рынок из упаковок в так называемые минимальные единицы дозирования, мы такой термин придумали, чтобы все эти таблетки, капсулы, ампулы, воедино, так сказать, свести, но вот общий объем рынка в минимальных единицах дозирования, он не только не сократился в текущем году, но тем не менее даже немножечко подрос на 0,3%.
[3:57] Николай Беспалов (Speaker B): Ну, не очень внушительная величина, но на то есть определенные цифры, но тем не менее тенденции потребления у нас в отрасли все-таки положительные, несмотря на то, что показатели в упаковках отрицательные. Давайте разберемся в том, из чего состоит динамика денежная. Основные показатели, помимо натурального потребления, это фактор инфляции. Инфляция составила по нашим расчетам, подчеркиваю, это наши цифры. Повторюсь, мы оперируем абсолютно всем ассортиментом, абсолютно всеми продажами, которые происходят в армритейле. У нас данные будут отличаться от соответствующей статистики, если вы посмотрите на цифры, скажем, в Росстате. По медикаментам у Росстата инфляция на уровне 9,2% за период. Если мне память не изменяет, у нас 6,1%. Второй фактор по значимости – это перераспределение спроса. Это когда мы отказываемся от чего-то более дешевого, перебретаем что-то более дорогое. Это не всегда связано с выбором в какой-то линейке чего-то более дорогого и отказа от чего-то дешевого. Иногда люди просто начинают приобретать какие-то дорогие препараты в силу определенных жизненных обстоятельств.
[5:10] Николай Беспалов (Speaker B): Например, когда на российском рынке появились аналоговые препараты семаглутиды и терзепатиды, они пользуются максимально возможным спросом. Сейчас первая тройка всех самых продаваемых препаратов в фарм-ретейле – это три препарата, Тирзетта, Симавик и Сиджара. Собственно препараты на основе Симаглутида и Тирзепатида. Они на самом деле революцию на рынке совершили, но мы в это погружаться не будем. Важный срез, рынок разный, на рынке обращаются разные препараты. Есть препараты, которые продаются по рецепту. То есть по врачебному назначению. Есть препараты безрецептурные, эти категории ведут себя принципиально по-разному. К сожалению, спрос на безрецептурные препараты, на OTC категорию, последние 4 года стагнирует, либо находится в отрицательной зоне. В текущем году за первые 8 месяцев мы фиксируем… Снижение почти на 6% в упаковках и минимальный показатель роста на 4,5% в рублях. Но учитывая, что инфляция более 6%, понятно, что это не рост, это вполне себе нормальный спад. У этого спада тоже есть причины, и нам важно будет их проговорить. В категорию OTC, категорию безрецептурных препаратов, попадает огромное количество инфляций.
[6:31] Николай Беспалов (Speaker B): Лекарственных средств, которые применяются для лечения простуды и гриппа. А в текущем году у нас просто очень благоприятная ситуация по заболеваемости этими недугами. У нас мало болеют гриппом ОРВИ в текущем году. Соответственно, людям не нужно лечиться, и, соответственно, продажи этих препаратов сокращаются. Но чуть позже я покажу по конкретным группам. Там буквально страдают все категории, которые связаны с гриппом ОРВИ. Ну и, естественно, меняется и структура рынка. Но примечательный момент, доля OTC категории, доля без рецептурных препаратов сокращается на рынке не только в текущем году, мы уже обсудили, что это связано с заболеваемостью, на то есть другие причины, причины, которые тянутся начиная с 2022 года. В этом году, как вы помните, началось СВО, очень многие зарубежные компании принципиально поменяли характер присутствия на российском рынке, поменяли стратегию продвижения, зачастую просто маркетинг был поставлен на паузу. Естественно, для безрецептурных препаратов маркетинг – это ключевая составляющая успеха, поэтому продажи по отдельным категориям либо встали, либо не так динамично растут, как могли бы.
[7:40] Николай Беспалов (Speaker B): Есть еще одна проблемная категория в аптечном звене – это парафармацевтика. Парафармацевтика – это все то, что не считается лекарственным препаратом, то есть не имеет соответствующей регистрации. В аптеках можно купить практически все сейчас, и тонометры, и глюкометры, и термометры, и перевязочные средства, и презервативы, и тесты на беременность, и так далее, даже газированную воду, чтобы запить таблетки. Но проблема не в том, что люди меньше покупают газированной воды в аптеке. Проблема в том, что очень многие потребители, которые раньше приходили в аптеки за каким-нибудь условным глюкометром или тест-полоской, они сейчас идут на маркетплейсы. И сейчас вполне выраженные тренды оттока потребителей из аптечного канала фиксируются практически по всем категориям парафармацевтики, ну, по крайней мере, по основным категориям, включая БАДы, включая медицинскую технику и основные медицинские изделия. И, к сожалению, доля парафармацевтики и выручки аптек полномерно снижается. Пока достаточно динамично растут продажи лекарственных препаратов. Этот факт можно либо игнорировать, либо как-то не заморачиваться, грубо говоря.
[8:48] Николай Беспалов (Speaker B): Но все мы понимаем, что рано или поздно наступит точка невозврата и точка, после которой потери, связанные с оттоком потребителей, будут очень серьезно сказываться на экономике аптечных учреждений. А такой момент… Неизбежно наступит, но учитывая, что маркетплейсы сейчас развиваются буквально семимильными шагами. Конечно, у нас огромная страна, конечно, у нас не во всех регионах России тенденции одинаковые. Предлагаю посмотреть на несколько региональных срезов и посмотреть на динамику и объемы рынка в наиболее крупных российских регионах. Понятно, что это Москва, Московская область, Питер и так далее. И опять же, я не буду комментировать какие-то конкретные цифры, хочу обратить ваше внимание на правый график. Это лидеры среди регионов не по объемам, а по динамике. И вы не увидите среди лидирующих по динамике субъектов Российской Федерации практически никаких крупных субъектов нашей страны, кроме Ленинградской области. В Ленинградской области очень интересная история. Этот регион один из абсолютных лидеров в России с точки зрения общего объема вводимого в строй жилого фонда. То есть просто строится огромное количество городов-сателлитов Петербурга, туда приезжают люди, начинают.
[10:06] Николай Беспалов (Speaker B): Жить, работать, тратить деньги в этом регионе, естественно, это стимулирует рост рынка. Ну и вообще нужно уделять очень пристальное внимание небольшим регионам, которые развиваются гораздо более динамичными темпами, нежели столица или Санкт-Петербург. Понятно, что здесь за счет объема можно какие-то моменты игнорировать, но с точки зрения развития, конечно, инвестировать нужно в том числе на региональных рынках. Еще один срез – это структура в разрезе рецептурных и безрецептурных препаратов, опять же, в регионах-лидерах и в тех регионах, где доля рецептурного ассортимента максимальна. Вы можете убедиться, что в основном… Максимальный объем продаж безрецептурных препаратов приходится не на крупные российские субъекты, а наоборот на относительно небольшие, более того, очень отдаленные от европейской части нашей страны регионы. В частности, в Чукотском автономном округе и Ненецком автономном округе доля безрецептурных препаратов находится на уровне более 50%, но это связано с ценообразованием.
[11:16] Николай Беспалов (Speaker B): Как вы понимаете, здесь очень сложная логистика, здесь северный завоз зачастую, ну понятно, что цены на OTC препараты там максимально высокие из всех возможных, ну все мы знаем эти мемы, так сказать, из интернета, когда булка хлеба стоит там по 300-500 рублей, это в общем-то отголоски той же самой истории. Еще один важный срез, это один из тех эксклюзивных моментов, которые никто из наших коллег до сих пор померить не может, это характеристики развития российской фармрозницы в новых российских регионах. Как вы понимаете, с 2022 года у нас на четыре региона общее количество субъектов выросло, и в этих регионах тоже живут и работают люди, а при этом, скажем, Донецкая и Луганская народные республики уже сейчас занимают очень важную роль. Играет очень весомую роль, занимает очень высокое место с точки зрения общего рейтинга российских регионов. Скажем, Донецк находится на 25 месте с точки зрения общего топа по объемам продаж лекарственных препаратов в рознице. При этом структура потребления в этих регионах кардинально отличается от того, что наблюдается на другой территории России.
[12:29] Николай Беспалов (Speaker B): Это связано с массой моментов и с тем, что это все-таки особые регионы, которые только интегрируются в российскую экономику, и с тем, что там ведутся боевые действия. Это, соответственно, немножко другой спектр потребностей населения. Но есть гораздо более банальная и понятная причина. Про эти регионы, кроме нас, практически никто ничего не знает. И очень немногие компании активно занимаются продвижением своих интересов в этих регионах. Я хотел бы вернуться к тому, что говорил относительно топа абсолютных лидеров по продажам лекарственных препаратов в нашей стране. Так вот здесь они совершенно иные. Препараты Терзет и Симавик, например, в Донецкой Народной Республике находятся на седьмом и восьмом месте, а не как и на первом и втором. Причем в текущем году эти препараты стали седьмым и восьмым. Год назад мы такой же срез делали, они не входили даже в топ-30 препаратов. В Луганской Народной Республике они еще ниже по рейтинговой таблице стоят. Очень быстро пройдемся по быстрорастущим категориям. Наиболее быстрорастущие препараты – В отношении РХ препаратов, здесь достаточно высокую роль играют как раз препараты семаглутиды и терзепатиды. Терзепатид вообще абсолютный лидер.
[13:50] Николай Беспалов (Speaker B): С точки зрения динамики почти в 17 раз, не на 17%, а в 17 раз выросли денежные объемы продаж за год этих препаратов. Они просто порвали весь рынок. А все, что касается категории с минимальными темпами роста, в основном туда попадают антибиотики. Естественно, это имеет прямое отношение к заболеваемости гриппом и простудными заболеваниями. То же самое по ТС-категории. Здесь хочу обратить ваше внимание на то, что все препараты, которые стагнируют либо теряют продажу, они связаны непосредственно с простудой и гриппом. Это иммуномодуляторы, противовирусные препараты, интерфероны и тому подобное. При этом, несмотря на то, что общее состояние ОТС-категории оставляет желать лучшего, в текущем году находятся категории, которые растут очень и очень активно, например, препараты для борьбы с никотиновой зависимостью или препараты для лечения угревой болезни. Так что на рынке есть категории, даже в общих форматах стагнации ОТС-категории есть возможности для развития.
[14:57] Speaker A: Собственно, мне осталось озвучить наше предложение.
[15:00] Николай Беспалов (Speaker B): Данные по прогнозу. К сожалению, на текущий год мы вряд ли можем констатировать какое-то кардинальное улучшение ситуации с точки зрения динамики продаж в денежном выражении. Мы, скорее всего, не выйдем за пределы 10%. Натуральные объемы будут находиться в отрицательной зоне, в минус 2,4 в упаковках. В минимальных единицах дозирования все-таки будет Но опять же здесь очень многое может измениться, если осень у нас накроет волна простудных заболеваний, какой-нибудь очередной штамм ковида или какой-нибудь очередной штамм гриппа, который не совпадет с тем набором штаммов, которые входят в стандартные вакцины. Ну и темпы роста на будущие два года тоже оставляют желать лучшего, но все-таки мы надеемся, что рынок будет скорее стагнировать в упаковках, а не падать. Темпы роста потребления в 27-28 году будут находиться на уровне минус 0,2% и минус 0,3% в упаковках и чуть менее 10% будем фиксировать динамику в денежных показателях. Собственно, на этом у меня все. Основные моменты мы проговорили. Благодарю вас за внимание.
[16:13] Speaker A: Спасибо.
Эксперты проанализировали динамику инвестиций в сегменте и выделили главные тренды
Глубокое понимание разных сегментов ЦА, барьеров и сценариев выбора помогло выстроить точную коммуникацию и вырасти на 16% в упаковках и на 27% в рублях.

Большое исследование от OKS Labs о том, что влияет на продажи лекарств