Тратит осторожнее, а платит больше: что происходит в фармрознице
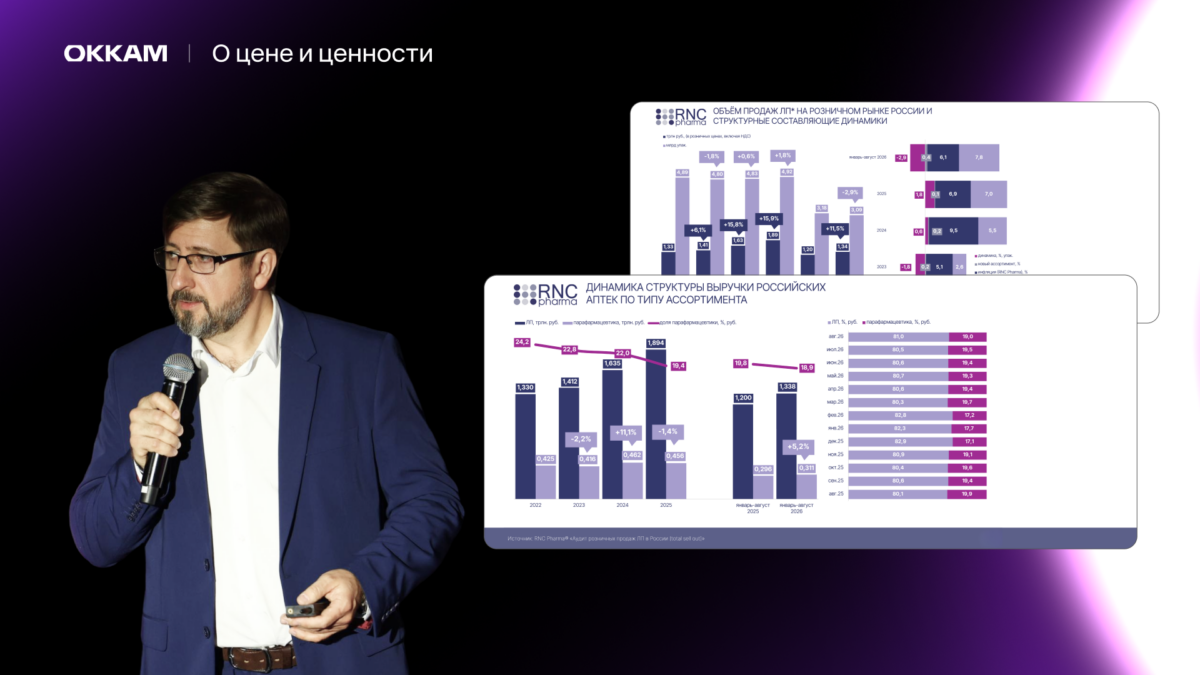
Разберем объем и динамику рынка фармы, структурные факторы роста. Посмотрим на парафармацевтику в аптечном канале и, конечно, дадим прогноз развития фармрынка на 2026−2028 гг.
Разберем, как медийная поддержка помогает удерживать продажи, как относиться к ROMI в фарме и работает ли матрица SOV-SOM для выстраивания стратегий, когда рынок падает.

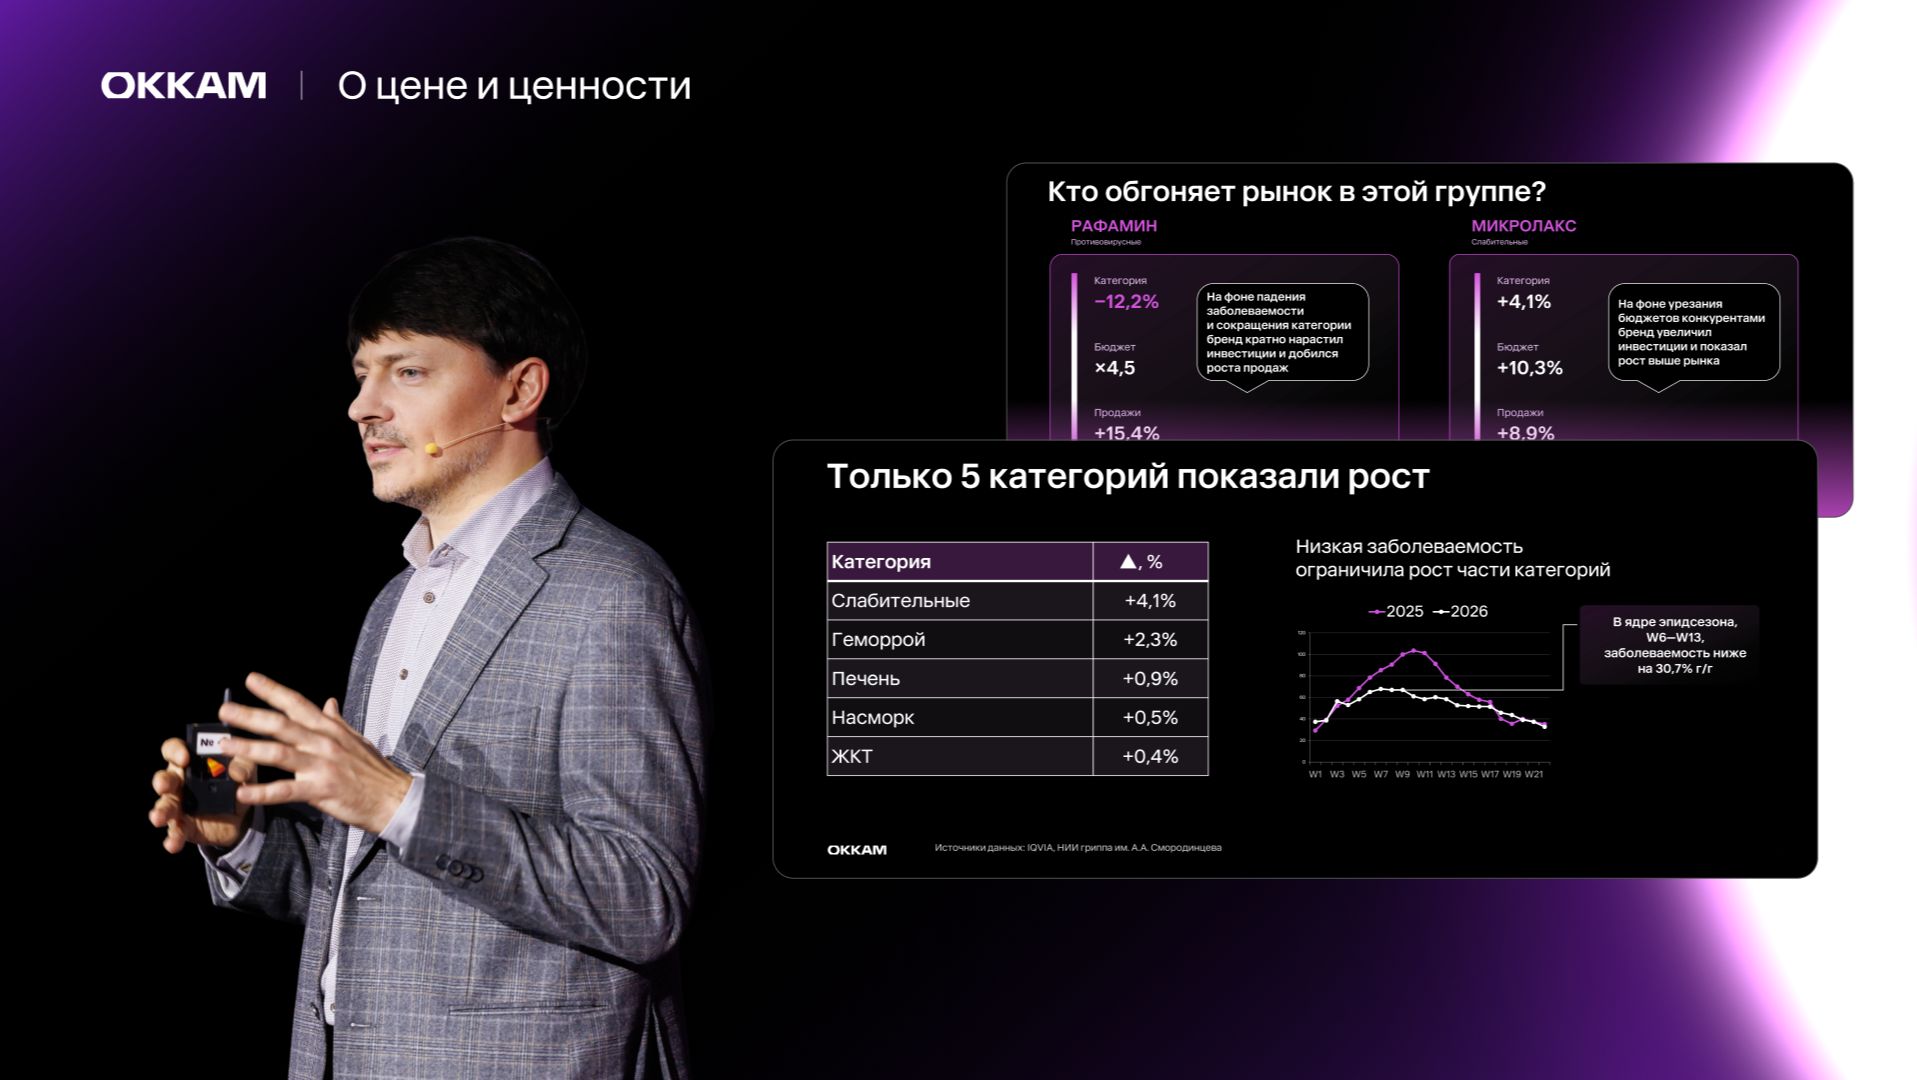
[0:21] Speaker A: Да, коллеги, вот так решили мы назвать это выступление, про встречный ветер. Потому что сейчас у нас на рынке дует встречный ветер, и хотелось бы посмотреть, какую роль медиа играет, посмотреть на цифры, как медиа бренда перформит по продажам versus нон-медиа. Здесь я оговорюсь, что в качестве источника данных мы брали IQVIO. Но мы проверили динамику по тем данным, которыми пользовались мы на 2025-2024 годах. В частности, сравнили их с данными R&C фармы, но без учета новых регионов. Сравнили динамику с DSM. В общем, цифры бьются. Поэтому дальше мы оперируем продажами IQV. Это ключевые 20 категорий, которые покрывают примерно 95% рынка. Что мы видим? Мы видим, что в упаковках в 2026 году рынок падает, по данным IQV, примерно на 4,3%. При этом в деньгах он растет в основном за счет инфляции. роста цен и так далее. Что это означает? Это означает, что рынок превращается в красный океан, и для того, чтобы вырасти, сейчас можно только рассчитывать на поглощение доли конкурентов. Здесь на что обращаем внимание? Из 20 категорий, которые есть в источнике данных, выросли за последние полугодия только 5. И максимальный рост в слабительных порядка 4%.
[1:56] Speaker A: Вообще, если посмотреть на топ-2 категории, то тут как-то напрашивается шутка, что год действительно тяжелый, и хотелось бы попроще. Но глядя на динамику, важно, естественно, учитывать и внешний фактор. Это заболеваемость, Николай уже про это говорил, действительно на пике эпидсезона в этом году заболеваемость на 30% ниже, чем в прошлом году. Это, безусловно, оказывает очень большое влияние на всю противопростудку и противовирусные насморк, кашель. И вот это вот все. Поэтому при рассмотрении динамики нужно будет обязательно это учитывать. Теперь ключевой момент. Что мы сделали? Мы посмотрели на то, как разбили все бренды в 20 категориях, на немедийные. на медийной и на топ по бюджету. Значит, что мы подразумевали под медийными брендами? Это те бренды, которые в 25-м году потратили не менее 20 миллионов рублей, в 26-м или в 26-м не менее 10 миллионов рублей, то есть что-то, но тратили. Все немедийные бренды – это те, которые не удовлетворяют этим критериям, то есть это или отсутствие трат, или какие-то совсем косметические с точки зрения медийки деньги. И третья колонка – это, по сути дела, такие топ-60 с точки зрения бюджетов, то есть это по топ-3 бренда в каждой из 20 категорий.
[3:23] Speaker A: Что здесь видно? Зафиксировали мы, что рынок упал на 4,3, но медийные бренды упали даже чуть сильнее рынка. Если мы посмотрим на медийные бренды, то они уже сопротивляются этому падению. А те бренды, которые инвестируют много, лидеры в своих категориях, то они падают примерно в три раза меньше. Здесь интересно также посмотреть на динамику по категориям. Что здесь первое наблюдается? Что вот эта история с лучшей позицией медийных брендов, она системна. В 15 категориях, проанализированных из 20, медийные бренды показывают лучшую динамику. И вы видите, что по некоторым категориям разрыв просто огромный. То есть противогрибковый 17%, витамины 15%, варикоз 10%. И вы знаете, вот в этом топе списка тоже можно увидеть какую-то систему. Потому что кажется, что это как раз те категории, в которых есть отложенный спрос. То есть, условно говоря, человек может несколько месяцев не думать про грибок, забыть про витамины, не думать о варикозах. Когда выходит реклама, она актуализирует эту потребность. И, соответственно, продажи начинают расти, человек идет в аптеку. Давайте посмотрим на парочке примеров внутри этих лидеров по разрыву.
[4:46] Speaker A: Я здесь говорю, что это не эконометрика, это просто примеры, которые иллюстрируют общую динамику в этих категориях. Вот бренд Fungo de Ril, противогрибковые. Бюджет был увеличен не сильно, но это было системное увеличение. И на фоне падения категории на 1,3% продажи выросли на 15%, хотя в прошлом году они падали. Вот есть такой момент. И вот видите, как раз если сложить динамику категории и динамику бренда, вот те самые практически 17% набегают. Вот пентавит, например, здесь другая история, она скорее про масштабирование инвестиций. Это достаточно специфичный витамин, вы, наверное, там знаете, но факт в том, что они системно наращивают бюджет и растут очень хорошо, там больше 25% уже второй год подряд. То есть вот эти кейсы, они иллюстрируют то, что реально происходит в этих категориях. Но есть, конечно, категории, это мы же показываем 15, но есть категории, в которых медийные бренды уступают. Я вообще мог бы не показывать этот слайд, если честно. Но показал, потому что мой народ прозрачный. Что здесь стоит учитывать? Вот эти пять категорий, там медийные бренды чувствуют себя хуже, но здесь два фактора, которые реально стоит учитывать. Первый – заболеваемость. Даже если.
[6:11] Speaker A: Есть вся реклама на свете у какого-то бренда, но если человек не заболел, он не купит противовирусное, противокашлевое и так далее. Так не бывает. А заболевание в этом году упало очень сильно. И второй фактор – это инвестиции. Если посмотреть на общий объем инвестиций конкретно в этих пяти категориях, они упали на 22%. Хотя остальные 15 категорий были стабильны. То бишь, ну понимаете, технически бренд остался медийным, но серьезно сократил инвестиции и отчасти поэтому динамика может быть такой. Но, тем не менее, в этих категориях тоже есть кейсы, которые кажутся интересными. Рафамин, который работает в сильно падающей категории противовирусных, но при этом на фоне падения заболеваемости бренд инвестирует, инвестировал кратно больше, чем в прошлом году и продолжает расти. Этот бренд достаточно новый, он в продажах появился в 2022 году, мы его увидели, но тем не менее это хороший инвесткейс, и бренд растет совсем не так, как растет категория. Тем не менее. Ну, с 22-м годом появился. Знаете, он все-таки же не вчера появился, там три года. Другие заводы, думаете, у людей болеть некогда? Ну, вот Microlux. Этот бренд уже давно на рынке.
[7:37] Speaker A: У нас столько историй в IQ нет, сколько он на рынке. Бренд систематически инвестирует. Видимо, они просто как-то это индексируют. Плюс-минус на какую-то инфляцию, продажи. обгоняют рост категории. О чем это говорит? В целом, если есть какая-то точка зрения на стратегию, точка зрения на то, как нужно работать на этом рынке, даже на сложном рынке можно получать результаты, хотя, казалось бы, это может быть против каких-то законов, которые нашептывают конкуренты или тренды. Я понимаю, я работаю в рекламе, и часть моей работы – это рекламировать рекламу. Есть такие цифры, которые весьма убедительны, с ними не поспоришь. Если взять уже топ-бренды по продажам, в своих категориях. Вот взяли топ-1 бренд, то есть это топ-20 по сути дела, топ-2 это топ-40 брендов и топ-60 брендов с точки зрения продаж, ну, лидеров в своих категориях. То здесь, ну, на уровне закона мы можем говорить, что порядка 80% лидеров, они медийные. Ясное дело, что чем больше мы будем брендов набирать, тем, ну, как сказать, медийность будет разбавляться, но на уровне топ-60 это все равно 77%. То есть, как ни крутите, медийка ходит за ручку с лидерством.
[9:03] Speaker A: Это корреляция, не причинно-следственная связь, я понимаю, но тем не менее факт налицо. Вот здесь то, что заставило лично меня задуматься. Если мы посмотрим и разобьем все бренды с точки зрения динамики их продаж и динамики их медиаинвестиций, то, честно говоря, у меня возникает вопрос относительно брендов, которые умеренно растут или же растут до 10%. Здесь налицо несоразмерное сокращение инвестиций. Вопрос. Потому что, вообще говоря, маркетинг – это физика. И любая сила трения покоя всегда выше. чем сила трения движения. То есть если вы сбросили скорость, то для того, чтобы ее потом вам нарастить, потребуется больший ресурс. Вы наверняка обращали внимание, когда летаете на самолетах, некоторые пилоты, когда стоят на взлетно-посадочной полосе, они сначала катнут самолет, потом выключат, выйдут из инерции покоя, а потом уже включают режим взлетный для того, чтобы не тратить ресурс двигателя в этих экстремальных условиях. Та же самая история. Поэтому здесь, как сказать, рекомендовали бы задуматься, задуматься те бренды, которые растут, но сокращают серьезно инвестиции. Здесь я понимаю, много мы таких диалогов ведем, что диалог по поводу бюджетов, он всегда довольно сложный.
[10:27] Speaker A: И, как сказать, даже если бренды делают аналитику, то… Часто в отчетах по иконометрике ROI в фарме меньше единицы. Это как бы барьер. Но, да, вот я вижу, что вы это знаете, но, понимаете, коллеги, мы говорим об этом спокойно. Почему? Потому что фарма – это специфичная категория. Фарма, в ней большие риски у покупателя. Таблетки – это же не конфетки, да? Может что-то не пройти, может побочка, ослепнуть можно. Вы же читаете эти противопоказания. Это опасно. Поэтому нужно, чтобы это базовое доверие выросло. Для того, чтобы базовое доверие выросло, должно пройти время. Вот на это и требуется время. Опять же, отчеты бывают разными. Скажем, наши экономитристы, когда данные позволяют, умеют считать долгосрочный эффект и полный ROI. Во-первых, это Но это более правильно, потому что мы учитываем все эффекты. Во-вторых, это намного более приятно видеть маркетологам, потому что ROI подрастает часто в 2-2,5 раза. Но важно, что на этих данных можно посчитать окупаемость медиаинвестиций. Вот она там 2-3 года, ну 4. 2-3 года это сильно быстрее, чем капекс. Сильно быстрее.
[11:46] Speaker A: Но при этом, когда покупается какая-то новая линия, как это называется, вот это же стратегическая инвестиция, вот это вот все. У меня вопрос к финансистам, к SEO-компаниям. А бренд? Неужели это не является стратегической инвестицией? Посмотрите на цифру. 34%. У нас некоторые модели включают в себя оценку бренда эффекта на продаже. Мы посчитали. В среднем 34% бренд дает на продаже, эффект на продаже. В некоторых категориях он выше 50%. Это огромный вклад. Идея в том, что бренды – это хороший бизнес. Реально, инвестируйте в свои бренды. Но при этом, если в лоб проанализировать, как медийка связана с приростом продаж в моменте, то тут нет волшебной таблетки. К сожалению, механическое увеличение бюджета не позволяет сразу получить прирост продаж. Здесь нужно учитывать и жизненный цикл бренда, и нужно настраиваться под потребителя. И ровно об этом мы будем говорить дальше в секции. При этом, когда у вас бренд один, это одна история. Но когда у вас брендов, например, 30, то вот как настраиваться под потребителя при таком огромном портфеле?
[13:03] Speaker A: Об этом будет наш следующий доклад, и я приглашаю на сцену Марию Силкину, генерального директора МЕРА, и Лену Пиэльдик, руководителя практики «Быстрая аналитика АКАМ».
Разберем объем и динамику рынка фармы, структурные факторы роста. Посмотрим на парафармацевтику в аптечном канале и, конечно, дадим прогноз развития фармрынка на 2026−2028 гг.
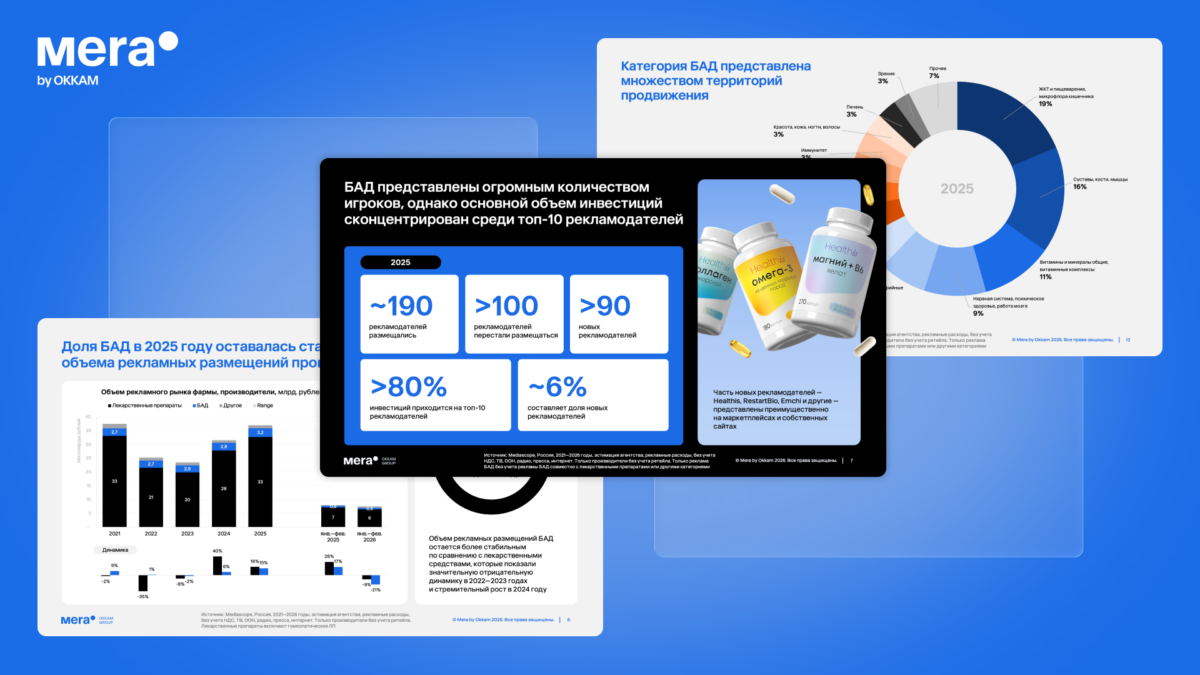
Эксперты проанализировали динамику инвестиций в сегменте и выделили главные тренды
Большое исследование от OKS Labs о том, что влияет на продажи лекарств